Bảo hiểm bắt buộc là khoản trừ lớn nhất trên phiếu lương sau thuế, và là khoản dễ tính sai nhất vì nền tính không phải lương thực nhận và vì có các mức trần khác nhau cho từng loại quỹ.
Điều cần biết trước tiên
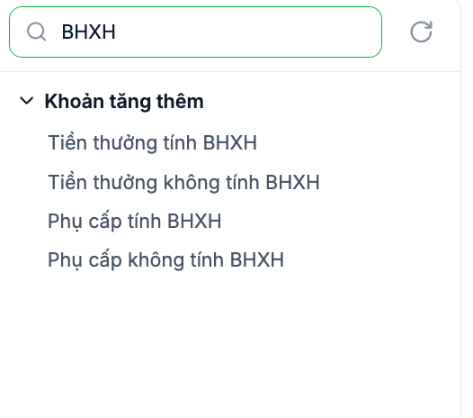
Hệ thống không có biến tính sẵn số tiền bảo hiểm phải đóng. Tìm "bảo hiểm" trong thư viện biến trả về không có kết quả. Những gì có sẵn chỉ là bốn biến phân loại thu nhập: Phụ cấp tính BHXH · Phụ cấp không tính BHXH · Tiền thưởng tính BHXH · Tiền thưởng không tính BHXH. Nghĩa là cột khấu trừ bảo hiểm phải do doanh nghiệp tự dựng bằng công thức, kể cả phần xử lý trần và sàn. Chúng tôi đã báo việc này cho đội sản phẩm.
Ba khái niệm không được lẫn
| Khái niệm | Là gì |
|---|---|
| Lương thực nhận | Số tiền vào tài khoản. Không phải nền tính bảo hiểm |
| Lương ghi trong hợp đồng | Có thể trùng, có thể không trùng với nền tính bảo hiểm |
| Tiền lương làm căn cứ đóng bảo hiểm | Khái niệm riêng do pháp luật định nghĩa — đây mới là nền tính |
Nhầm ba khái niệm này là lỗi phổ biến nhất trong ngành. Nền tính bảo hiểm thường gồm lương theo công việc cộng một số phụ cấp cố định, và loại trừ các khoản biến động theo năng suất hoặc kết quả công việc.
Cách dựng cột khấu trừ
- Khai các khoản phụ cấp ở Bậc lương, phân loại rõ khoản nào tính vào nền bảo hiểm (bài B9-03).
- Trong mẫu bảng lương, tạo một cột Nền tính bảo hiểm = lương gốc + các phụ cấp tính BHXH.
- Tạo một cột Nền tính sau trần áp mức trần và sàn theo quy định.
- Tạo các cột khấu trừ cho từng quỹ, mỗi cột nhân nền tính sau trần với tỉ lệ tương ứng.
- Tạo cột Tổng khấu trừ bảo hiểm cộng các cột trên.
Không nhúng tỉ lệ và mức trần thẳng vào giữa công thức. Khai chúng thành cột riêng hoặc thành khoản ở Bậc lương, để khi quy định thay đổi chỉ phải sửa một chỗ thay vì lần tìm trong từng mẫu của từng chi nhánh.
Số liệu tham chiếu — Việt Nam
Khối dưới đây chỉ áp dụng cho doanh nghiệp hoạt động tại Việt Nam. Doanh nghiệp ở quốc gia khác bỏ qua và thay bằng quy định sở tại.
| Quỹ | Người lao động | Doanh nghiệp | Tổng |
|---|---|---|---|
| Hưu trí và tử tuất | 8% | 14% | 22% |
| Ốm đau và thai sản | — | 3% | 3% |
| Tai nạn lao động, bệnh nghề nghiệp | — | 0,5% | 0,5% |
| Bảo hiểm y tế | 1,5% | 3% | 4,5% |
| Bảo hiểm thất nghiệp | 1% | 1% | 2% |
| Tổng | 10,5% | 21,5% | 32% |
Căn cứ: Điều 32, 33, 34 Luật Bảo hiểm xã hội 2024 (số 41/2024/QH15) · Điều 33 Luật Việc làm 2025 · Điều 6 Nghị định 188/2025/NĐ-CP · Điều 43 Nghị định 158/2025/NĐ-CP. Số liệu xác minh đến 27/07/2026.
- Lao động nước ngoài: tổng 30% (người lao động 9,5% + doanh nghiệp 20,5%) — không thuộc diện đóng bảo hiểm thất nghiệp.
- Quỹ tai nạn lao động, bệnh nghề nghiệp: mức 0,5% là mức thường. Mức thấp hơn chỉ áp dụng khi doanh nghiệp lập hồ sơ đề nghị và đáp ứng điều kiện — không tự động.
Trần và sàn — Việt Nam
| Loại | Căn cứ trần | Đến 30/6/2026 | Từ 1/7/2026 |
|---|---|---|---|
| BHXH và BHYT | 20 × mức tham chiếu | 46.800.000 đ | 50.600.000 đ |
| BHTN | 20 × lương tối thiểu vùng | Vùng I 106.200.000 · II 94.600.000 · III 82.800.000 · IV 74.000.000 | Không đổi trong 2026 |
| Sàn (khối doanh nghiệp) | Lương tối thiểu vùng | 3.700.000 – 5.310.000 theo vùng | Không đổi |
Mức tham chiếu từ 1/7/2026: 2.530.000 đ/tháng — Nghị định 161/2026/NĐ-CP ngày 15/5/2026. Lương tối thiểu vùng 2026 — Nghị định 293/2025/NĐ-CP ngày 10/11/2025, hiệu lực 1/1/2026.
Có ba mức trần khác nhau, không phải một. Trần bảo hiểm thất nghiệp tính theo lương tối thiểu vùng nên khác nhau giữa các vùng, và khác hẳn trần bảo hiểm xã hội. Lấy tổng 32% nhân với một mức trần duy nhất là cách tính sai với mọi nhân sự có lương từ khoảng 50 triệu trở lên. Đây là lý do phải dựng cột trần riêng cho từng nhóm quỹ.
Sàn đóng của khối doanh nghiệp là lương tối thiểu vùng, không phải mức tham chiếu — vì doanh nghiệp không được trả thấp hơn lương tối thiểu vùng. Nhiều tài liệu trên thị trường ghi sai điểm này.
Điều kiện hình thức khi loại trừ một khoản
Ở Việt Nam, các khoản phúc lợi được loại khỏi nền tính bảo hiểm chỉ được loại trừ khi ghi thành mục riêng trong hợp đồng lao động. Một khoản hỗ trợ xăng xe trả cố định hằng tháng nhưng gộp chung vào mục lương thì vẫn bị tính vào nền. Tên gọi không quyết định — cách ghi trong hợp đồng và bản chất chi trả mới quyết định.
Số liệu trong bài này được xác minh đến 27/07/2026. Quy định về bảo hiểm thay đổi thường xuyên, đặc biệt tại các mốc 1/1 và 1/7 hằng năm. Bộ phận pháp chế hoặc kế toán phải rà lại trước mỗi lần cập nhật tài liệu, và doanh nghiệp phải tự chịu trách nhiệm về cách tính áp dụng.

